শাখা ও এটিএম ছাড়া ডিজিটাল ব্যাংকিং: চার ব্যাংকের নতুন অনুমোদন দিল বাংলাদেশ ব্যাংক

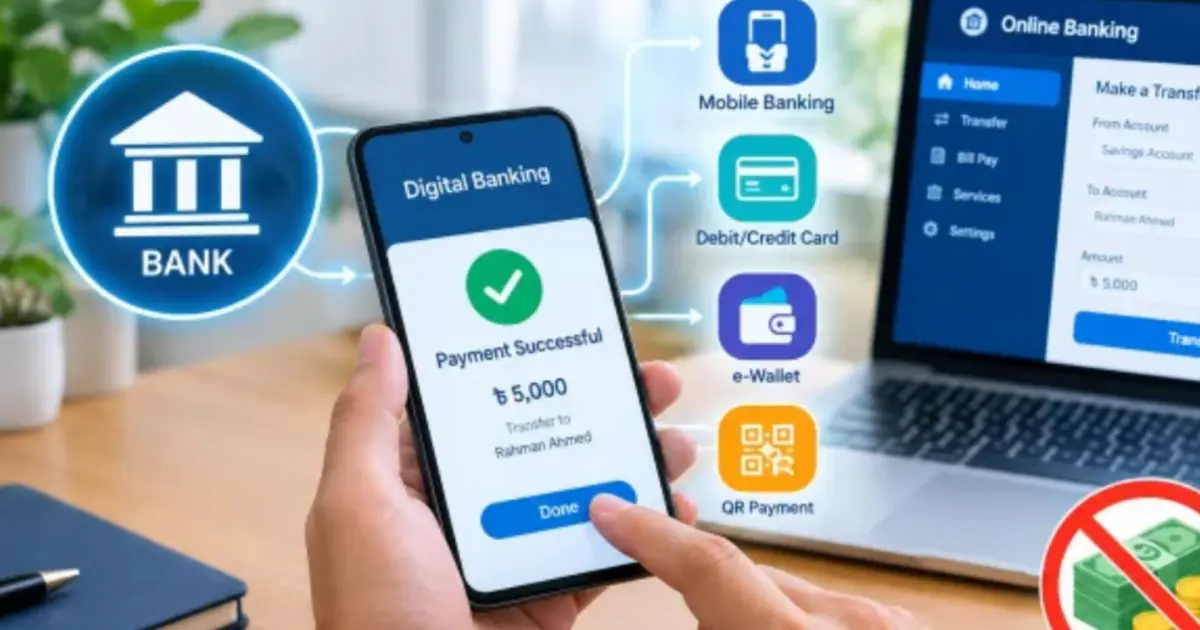
দেশে ভৌত শাখা ও এটিএম বুথ ছাড়া সম্পূর্ণ প্রযুক্তিনির্ভর ব্যাংকিং সেবার নতুন দিগন্ত উন্মোচিত হতে যাচ্ছে। এখন থেকে কোনো ব্যাংকে সশরীরে না গিয়েই কেবল মোবাইল ফোন কিংবা ওয়েবসাইটের সাহায্যে হিসাব খোলা, ঋণ গ্রহণ ও টাকা লেনদেনের মতো যাবতীয় কার্যক্রম পরিচালনা করা যাবে। দেশের অর্থনীতিতে নতুন এই সেবা চালুর লক্ষ্যে চারটি নতুন ডিজিটাল ব্যাংক প্রতিষ্ঠার প্রাথমিক অনুমতি দিয়েছে কেন্দ্রীয় ব্যাংক।
বৃহস্পতিবার গভর্নর মোস্তাকুর রহমানের সভাপতিত্বে অনুষ্ঠিত বাংলাদেশ ব্যাংকের পরিচালনা পর্ষদের বৈঠকে এ সিদ্ধান্ত গৃহীত হয়। পাশাপাশি ইতিপূর্বে প্রাথমিক অনুমোদন প্রাপ্ত ‘কড়ি ডিজিটাল ব্যাংক’কে লেটার অব ইনটেন্ট (এলওআই) প্রদানের সিদ্ধান্ত নিয়েছে পর্ষদ।
অনুমোদন পাওয়া ব্যাংক ও উদ্যোক্তা
নতুন অনুমোদন পাওয়া ব্যাংকগুলো হলো—ডিজিটাল ব্যাংকিং অব ভুটান, বিকাশ ডিজিটাল ব্যাংক, নোভা ডিজিটাল ব্যাংক এবং বুস্ট ডিজিটাল ব্যাংক। এদের মূল উদ্যোক্তাদের তালিকায় রয়েছে ভুটানের ডিকে ব্যাংক, বিকাশের শেয়ারহোল্ডারবৃন্দ, বাংলালিংকের মূল প্রতিষ্ঠান ভিওন, স্কয়ার গ্রুপ এবং রবির মাতৃপ্রতিষ্ঠান আজিয়াটা লিমিটেড।
সেবা পাওয়ার প্রক্রিয়া ও পরিচালন পদ্ধতি
প্রচলিত ব্যাংকের সঙ্গে এই ব্যবস্থার প্রধান তফাত হলো—এখানে কোনো দৃশ্যমান ভবন, শাখা বা নিজস্ব কর্মকর্তা-কর্মচারীদের কাউন্টার থাকবে না। অ্যাপ বা ওয়েবসাইটের মাধ্যমে দিনরাত ২৪ ঘণ্টাই গ্রাহক সেবা মিলবে। ভার্চ্যুয়াল কার্ড ও কিউআর কোডের মাধ্যমে লেনদেন করা যাবে। তবে কাগজের নোট বা নগদ টাকা উত্তোলন করতে হলে অন্য প্রচলিত ব্যাংকের এটিএম বুথ কিংবা এজেন্ট নেটওয়ার্ক ব্যবহার করতে হবে। ভৌত অবকাঠামো ও বিশাল জনবলের প্রয়োজন না থাকায় এসব ব্যাংকের পরিচালন ব্যয় বেশ সাশ্রয়ী হবে। প্রতিটি ডিজিটাল ব্যাংক স্থাপনে প্রাথমিক মূলধন ধরা হয়েছে সর্বনিম্ন ৩০০ কোটি টাকা।
এমএফএস থেকে ডিজিটাল ব্যাংকের পার্থক্য
বিকাশ, নগদ বা রকেটের মতো মোবাইল আর্থিক সেবা (এমএফএস) মূলত টাকা পাঠানো বা কেনাকাটার বিল পরিশোধের প্ল্যাটফর্ম হিসেবে কাজ করে। অপরদিকে ডিজিটাল ব্যাংক হবে একটি পূর্ণাঙ্গ আর্থিক প্রতিষ্ঠান। অর্থাৎ গ্রাহক থেকে আমানত গ্রহণ এবং আনুষ্ঠানিকভাবে ঋণ দেওয়ার পূর্ণ এখতিয়ার থাকবে এদের, যা প্রচলিত ব্যাংকিংয়ের পরিপূরক হিসেবে কাজ করবে।
ক্ষুদ্র উদ্যোক্তাদের ঋণপ্রাপ্তি ও প্রযুক্তি
নীতিমালা অনুযায়ী, এসব ব্যাংক বড় বা মাঝারি শিল্পে বড় আকারের ঋণ বা ঋণপত্র (এলসি) খুলতে পারবে না। মূলত কুটির, ক্ষুদ্র ও মাইক্রো (CMSME) খাতের উদ্যোক্তারা এই সেবার মূল লক্ষ্য। কৃত্রিম বুদ্ধিমত্তা (AI) ব্যবহার করে গ্রাহকের লেনদেন বিশ্লেষণ পূর্বক কোনো স্থাবর সম্পত্তি জামানত ছাড়াই ঋণ মঞ্জুর করা হবে।
বাংলাদেশ ব্যাংকের সহকারী মুখপাত্র মোহাম্মদ শাহরিয়ার সিদ্দিকী জানান, ভৌত অবকাঠামো ও পরিচালন ব্যয়ের কারণে প্রচলিত ব্যাংকগুলো প্রান্তিক জনগোষ্ঠীর কাছে পৌঁছাতে পারে না। প্রযুক্তিনির্ভর এই ব্যবস্থার মাধ্যমে প্রত্যন্ত অঞ্চলের মানুষ সহজে ব্যাংকিং আওতায় আসবে। তবে এর সফল বাস্তবায়নে প্রান্তিক পর্যায়ে ইন্টারনেট সুবিধা ও ডিজিটাল সাক্ষরতা নিশ্চিত করা প্রয়োজন।
পুঁজিবাজারে তালিকাভুক্তি ও তদারকি
ডিজিটাল ব্যাংকের লাইসেন্স পাওয়ার পরবর্তী পাঁচ বছরের মধ্যে প্রাথমিক গণপ্রস্তাবের (আইপিও) মাধ্যমে পুঁজিবাজারে তালিকাভুক্ত হওয়া বাধ্যতামূলক। উদ্যোক্তাদের অর্ধেকের প্রযুক্তিভিত্তিক ব্যাংকিং ও সাইবার নিরাপত্তা বিষয়ে এবং বাকি অর্ধেকের প্রচলিত ব্যাংকিং ও ই-কমার্স আইনে অভিজ্ঞতা থাকতে হবে। প্রথাগত ব্যাংকের মতোই বাংলাদেশ ব্যাংকের সিআরআর (CRR) ও এসএলআর (SLR) সংক্রান্ত সমস্ত কঠোর বিধিবিধান ডিজিটাল ব্যাংককেও মেনে চলতে হবে।
সংবাদটি আপনার কাছে কেমন লেগেছে
 লাইক
0
 অপছন্দ
0
 ভালোবাসা
0
 হাসি
0
 বিস্ময়
0
 দুক্ষ
0
 রাগ
0